
Cosa succede negli Stati Uniti, perché riguarda anche i professionisti italiani del settore, e cinque punti per costruire un piano di continuità
Cosa è successo
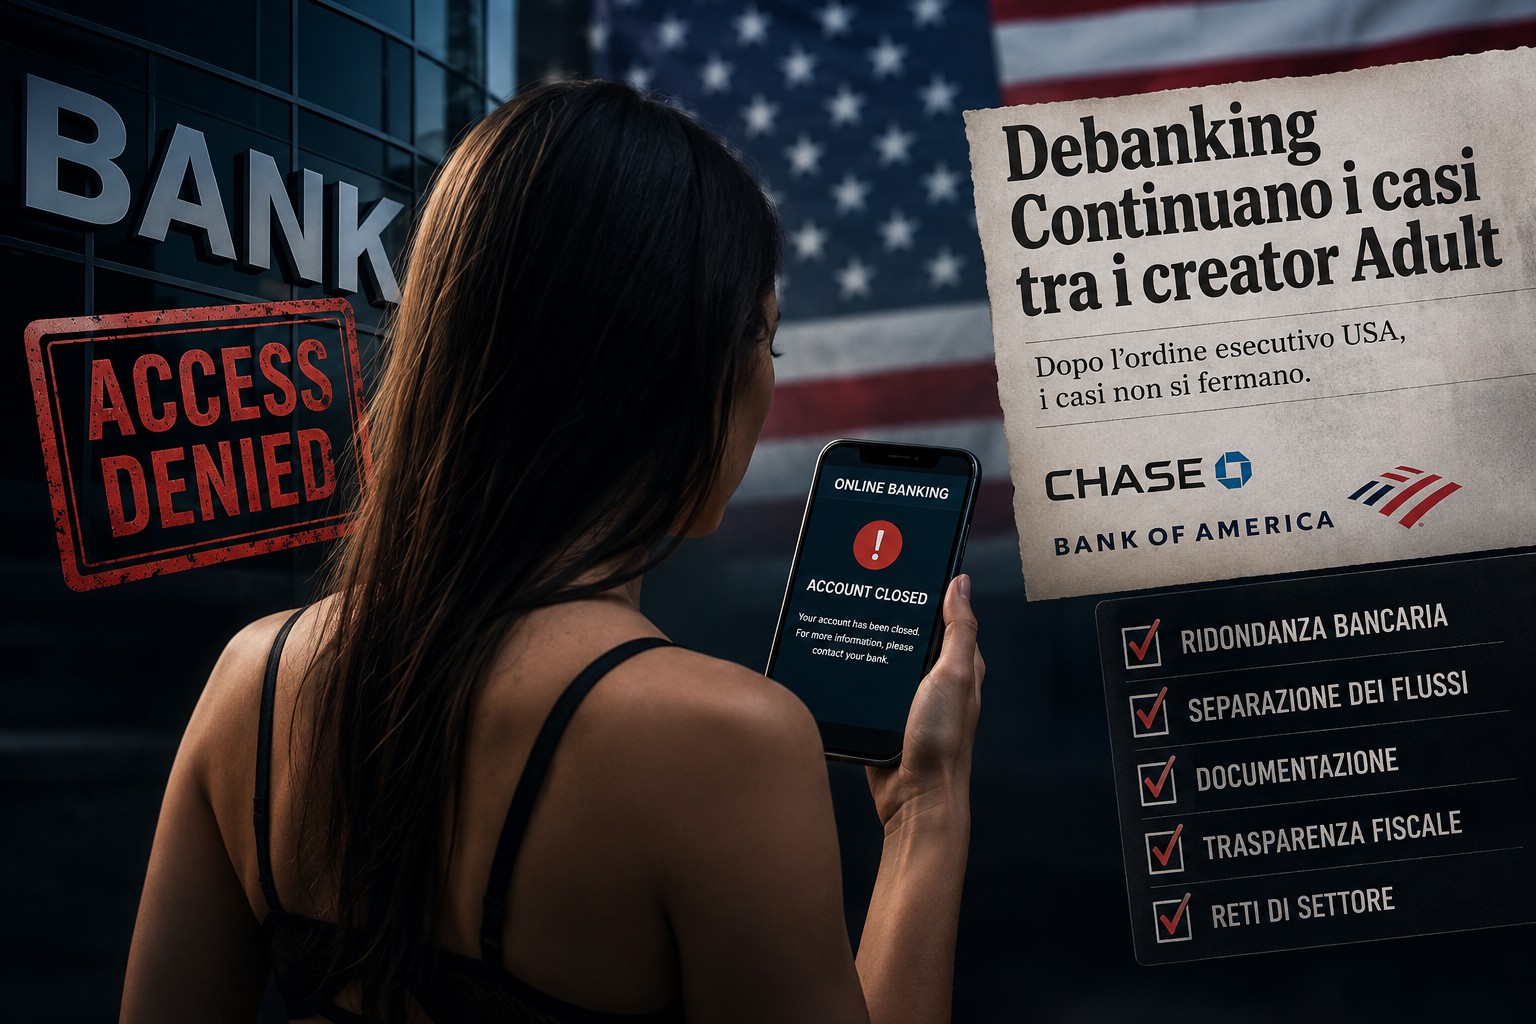
Il 27 agosto 2026 la Free Speech Coalition (FSC), la principale associazione di settore statunitense per l’industria Adult, ha pubblicato sul proprio blog un articolo firmato da Opal Klotz dal titolo “Adult Creators Continue to Experience Debanking”. Il pezzo riporta le testimonianze recenti di due performer, Alix Lynx e Cherie DeVille, entrambe rimaste senza accesso ai propri conti correnti.
Secondo la ricostruzione di FSC, Lynx ha dichiarato che Chase ha chiuso i suoi conti senza fornirle una motivazione specifica; la performer ha iniziato a sospettare un collegamento con la propria professione solo dopo aver appreso di casi analoghi riguardanti colleghe del settore. La sua vicenda arriva dopo quella di Cherie DeVille, che nelle settimane precedenti aveva raccontato pubblicamente la chiusura dei propri conti personali e aziendali da parte di Bank of America, attribuendola al proprio lavoro nell’industria per adulti.
In entrambi i casi gli istituti coinvolti hanno respinto il collegamento tra la chiusura e il settore di attività: Bank of America ha dichiarato che la decisione riguardante DeVille si è basata sull’attività recente dei conti e sugli obblighi federali di monitoraggio, non sulla professione della cliente. FSC stessa, nel riportare i fatti, precisa che le banche non hanno attribuito in modo univoco le chiusure al lavoro Adult — un elemento di cautela editoriale importante, che colloca comunque questi episodi in un problema più ampio e documentato di chiusure, dinieghi e restrizioni finanziarie verso attività lecite del settore.
Il contesto: un ordine esecutivo che non ha risolto il problema
Il punto più rilevante dell’articolo FSC è che questi casi arrivano dopo un intervento federale esplicito sul tema. Nell’agosto 2025 l’amministrazione Trump ha firmato l’ordine esecutivo “Guaranteeing Fair Banking for All Americans”, con cui si chiedeva ai regolatori bancari federali di individuare e correggere le pratiche che limitano l’accesso ai servizi finanziari sulla base di attività commerciali lecite.
Mesi dopo, l’Office of the Comptroller of the Currency (OCC) — l’ente federale che supervisiona le banche nazionali statunitensi — ha pubblicato i risultati preliminari di una revisione condotta sui nove maggiori istituti bancari del Paese, tra cui JPMorgan Chase e Bank of America. L’esito: tutti e nove gli istituti esaminati mantenevano politiche o prassi che limitavano l’accesso ai servizi bancari, o sottoponevano alcuni clienti a controlli più stringenti, in base ad attività commerciali comunque lecite. L’industria Adult è stata esplicitamente indicata tra i settori colpiti.
Il dato interessante, sottolineato dallo stesso FSC, è che il riconoscimento istituzionale del problema non ne ha determinato la scomparsa: i casi di Lynx e DeVille dimostrano che la pratica continua nonostante l’ordine esecutivo e le indagini in corso.
FSC ricorda inoltre che la questione non è nuova: in un sondaggio del 2023 su oltre 600 professionisti del settore, l’associazione aveva già rilevato che il 63% degli intervistati aveva perso l’accesso a un conto o a uno strumento finanziario a causa del proprio lavoro.
La reazione dell’associazione
Nel testo pubblicato, FSC invita chiunque abbia subito un diniego, una chiusura improvvisa o un’altra forma di discriminazione bancaria a segnalarlo direttamente all’associazione, per documentare l’entità del fenomeno e rafforzare le richieste di intervento normativo. Segnala inoltre la possibilità di presentare reclamo formale all’OCC attraverso il portale federale dedicato.
Parallelamente, FSC sta lavorando alla costituzione di Opportunity Credit Union, un istituto finanziario pensato specificamente per servire persone e imprese che le banche tradizionali hanno spesso escluso, incluso il settore Adult.
Perché la vicenda riguarda anche i professionisti italiani del settore
Il caso Lynx-DeVille è statunitense e non dimostra un comportamento sistemico delle banche europee: i sistemi normativi, gli obblighi antiriciclaggio e le prassi degli istituti di credito italiani sono diversi da quelli americani, e non esistono a oggi evidenze equivalenti a quelle raccolte da OCC per il mercato italiano.
Detto questo, il precedente resta utile come spunto editoriale e organizzativo, per una ragione semplice: pagamenti, conto corrente e continuità degli incassi sono infrastruttura essenziale per chi lavora nel settore, tanto negli Stati Uniti quanto in Italia. Un creator o un’azienda che dipendono da un unico canale bancario o da un unico processore di pagamento sono strutturalmente esposti allo stesso tipo di rischio operativo, indipendentemente dalla giurisdizione: una chiusura improvvisa, anche se motivata diversamente da come viene percepita, può bloccare gli incassi, gli stipendi dei collaboratori e le spese correnti.
Proposta per gli operatori Adult italiani: un piano di continuità in cinque punti
Sulla base di questo precedente, ecco cinque aree su cui creator e aziende italiane del settore possono lavorare per ridurre l’esposizione a un evento analogo:
- Ridondanza bancaria. Non affidarsi a un solo istituto di credito per la ricezione degli incassi. Mantenere almeno un secondo conto operativo, presso una banca diversa, già attivo e utilizzato con regolarità (non solo aperto “per riserva”), così da evitare tempi morti in caso di blocco improvviso del conto principale.
- Separazione dei flussi. Tenere distinti, per quanto possibile, i flussi legati a piattaforme e provider di pagamento differenti, evitando di far transitare tutti gli incassi su un unico conto e un unico intermediario. Questo limita l’impatto di un singolo blocco e facilita la ricostruzione dei flussi in caso di verifica.
- Documentazione dei rapporti con i provider italiani. Conservare in modo ordinato contratti, comunicazioni e condizioni applicate da banche e payment provider, incluse eventuali clausole relative al settore di attività del cliente. Una documentazione solida è ciò che, nei casi statunitensi, ha permesso alle performer di contestare pubblicamente le motivazioni fornite (o non fornite) dagli istituti.
- Trasparenza fiscale e amministrativa come prevenzione. Le chiusure bancarie vengono spesso giustificate — a torto o a ragione — con l’attività recente sul conto o con obblighi di monitoraggio. Una gestione fiscale regolare, fatturazione tracciabile e coerenza tra dichiarato e movimentato riducono il rischio che un controllo automatico o umano attivi una chiusura precauzionale.
- Rappresentanza e reti di settore. Seguire e, dove possibile, partecipare alle iniziative di categoria (in Italia mancano ancora strutture equivalenti a FSC dedicate specificamente al tema bancario per il settore Adult) per condividere informazioni su istituti e provider più o meno collaborativi, e per costruire una base dati collettiva utile in caso di contestazione o di interlocuzione con le autorità di vigilanza.
Contattaci
Hai domande, segnalazioni o vuoi condividere la tua opinione? Compila il form e ti risponderemo al più presto.
Lascia un commento